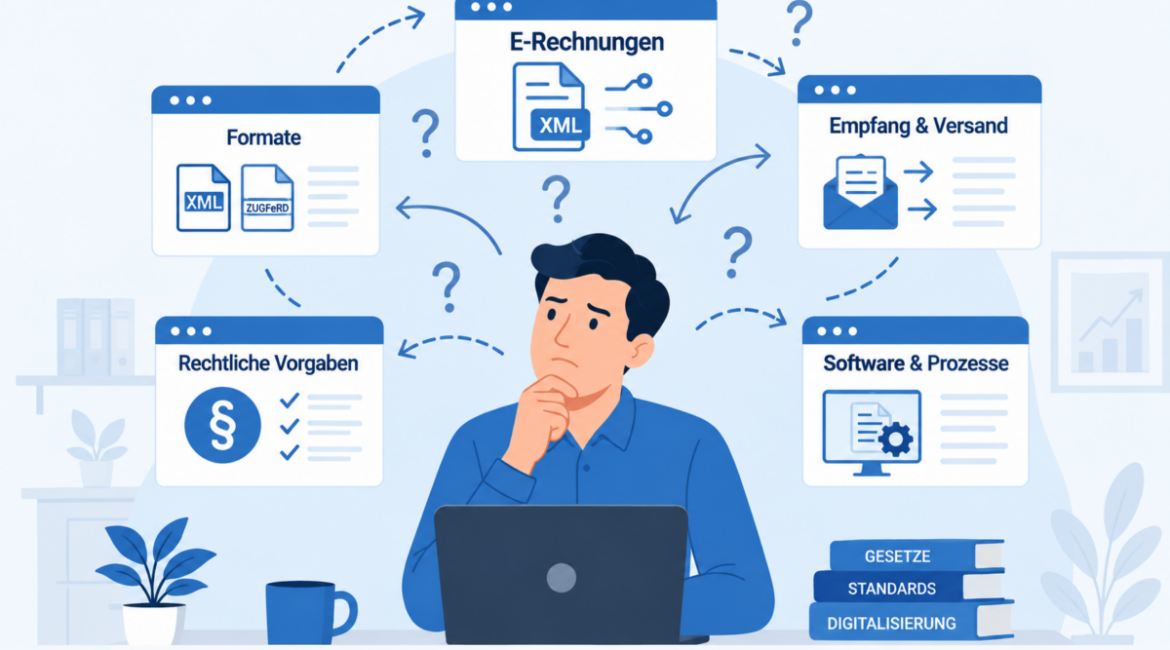
Weniger manuelle Arbeit, schnellere Verarbeitung und besser vernetzte Prozesse: Die E-Rechnung bringt nicht nur neue Anforderungen mit sich, sondern bietet auch Potenzial für die Digitalisierung des Rechnungswesens.
Seit 2025 müssen Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Für die Ausstellung gelten noch Übergangsfristen. Ab 2027 wird es für viele Unternehmen konkret: Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro müssen bei betroffenen inländischen B2B-Umsätzen grundsätzlich E-Rechnungen ausstellen. Für kleinere Unternehmen läuft die Übergangsfrist noch bis Ende 2027.
Wer sich bisher noch nicht mit dem Thema beschäftigt hat, sollte deshalb jetzt prüfen, ob die eigenen Systeme und Prozesse dafür geeignet sind.
Was ist eine E-Rechnung?
Eine E-Rechnung ist nicht einfach eine PDF, die per E-Mail verschickt wird. Sie enthält strukturierte, maschinenlesbare Daten, die elektronisch verarbeitet werden können.
In Deutschland sind insbesondere XRechnung und ZUGFeRD verbreitete Formate. Eine einfache PDF gilt dagegen als sonstige Rechnung und nicht als E-Rechnung im gesetzlichen Sinne.
Der entscheidende Unterschied liegt also nicht darin, ob eine Rechnung digital verschickt wird. Entscheidend ist, ob die enthaltenen Daten strukturiert vorliegen und von entsprechenden Systemen weiterverarbeitet werden können.
Was bedeutet das für Unternehmen?
Die Umstellung betrifft mehr als nur den Versand von Rechnungen. Auch bestehende Software, Schnittstellen, Stammdaten und interne Abläufe sollten geprüft werden.
Strukturierte Rechnungsdaten können automatisiert übernommen, validiert und an andere Systeme weitergegeben werden. Dadurch lassen sich manuelle Arbeitsschritte reduzieren und Rechnungsprozesse effizienter gestalten.
Dabei muss nicht automatisch eine komplett neue Software angeschafft werden. Je nach vorhandener IT können auch Schnittstellen, Erweiterungen oder individuelle Anpassungen ausreichen.
Was sollten Unternehmen jetzt prüfen?
Ein guter erster Schritt ist deshalb eine Bestandsaufnahme der bestehenden Prozesse.
- Können E-Rechnungen bereits empfangen und verarbeitet werden?
- Welche Formate unterstützen die vorhandenen Systeme?
- Sind ERP- und Buchhaltungssysteme entsprechend angebunden?
- Wo werden Rechnungsdaten heute noch manuell übertragen?
- Welche Schnittstellen oder Automatisierungen könnten den Prozess vereinfachen?
- Sind Stammdaten und Archivierungsprozesse vorbereitet?
Eine neue Software ist dabei nicht automatisch notwendig. Je nach vorhandener IT können auch Schnittstellen, Erweiterungen oder individuelle Anpassungen ausreichen.
E-Rechnung als Digitalisierungsschritt
Die E-Rechnung ist damit nicht nur eine gesetzliche Vorgabe. Sie kann auch ein guter Anlass sein, bestehende Prozesse zu hinterfragen und an den richtigen Stellen zu automatisieren.
Denn der eigentliche Vorteil entsteht nicht dadurch, dass eine Rechnung als XML statt als PDF verschickt wird. Entscheidend ist, was mit den strukturierten Daten im Hintergrund passiert.
Wer jetzt prüft, wie Rechnungen im eigenen Unternehmen erstellt, empfangen und verarbeitet werden, kann die kommenden Anforderungen nutzen, um gleichzeitig die eigenen Prozesse effizienter aufzustellen.